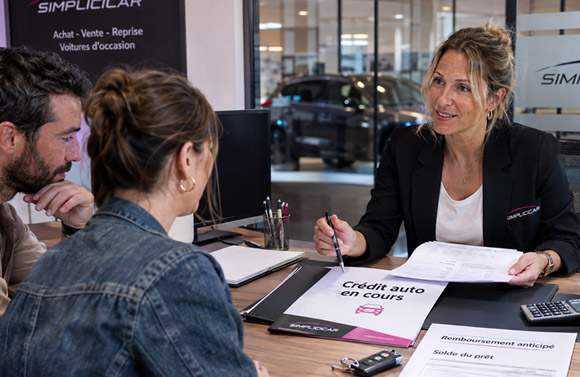
Changer de voiture alors que l’on rembourse encore celle d’aujourd’hui est une situation très courante. Pourtant, beaucoup de propriétaires pensent qu’il est impossible de vendre tant que le crédit n’est pas soldé, et repoussent leur projet de plusieurs mois. En réalité, la vente est le plus souvent possible, à condition de savoir quel type de financement a été souscrit et quelles démarches accomplir. Voici les points à vérifier et les solutions pour vendre sereinement un véhicule encore financé.
Un crédit en cours n’empêche pas forcément de vendre
Avoir un prêt sur sa voiture ne signifie pas que l’on en est prisonnier. Dans la grande majorité des cas, le propriétaire peut vendre son véhicule à tout moment, que ce soit pour en changer, pour réduire ses dépenses ou parce que ses besoins ont évolué. Ce qui compte, c’est la nature du financement, la présence ou non d’un gage et la manière dont le capital restant dû sera remboursé.
Ces éléments déterminent les démarches à prévoir et le moment où l’argent de la vente pourra être utilisé. Un propriétaire bien informé peut ainsi organiser sa vente sans retard, éviter les mauvaises surprises et, souvent, se servir du prix obtenu pour solder son crédit d’un seul coup. Encore faut-il commencer par relire son contrat pour savoir exactement à quoi l’on s’est engagé.


Prêt personnel ou crédit affecté, une différence essentielle
Avec un prêt personnel, la somme empruntée n’est pas liée à l’achat de la voiture. Le propriétaire peut donc la vendre librement et continuer à rembourser ses mensualités comme prévu, ou utiliser le prix de vente pour solder le prêt par anticipation. La vente du véhicule n’a, juridiquement, aucune incidence sur le contrat de crédit.
Le crédit affecté fonctionne différemment. Il a été accordé spécifiquement pour financer cette voiture, et le contrat lie les deux opérations. Certains contrats prévoient que la vente du véhicule entraîne le remboursement anticipé du capital restant dû, d’autres demandent simplement d’informer l’organisme prêteur. Il est donc indispensable de vérifier les clauses avant de mettre la voiture en vente.
Dans les deux cas, un remboursement anticipé peut donner lieu à des indemnités, plafonnées par la loi pour un crédit à la consommation : 1 % du capital remboursé si la durée restante dépasse un an, 0,5 % sinon. Aucune indemnité n’est due lorsque le montant remboursé par anticipation reste inférieur à 10 000 euros sur une période de douze mois.

Le gage, le point à vérifier en priorité
Lors d’un financement, l’organisme prêteur peut inscrire un gage sur le véhicule. Cette inscription lui sert de garantie : tant qu’elle existe, la voiture ne peut pas être vendue librement. Elle apparaît sur le certificat de non-gage, que le vendeur doit de toute façon remettre à l’acheteur au moment de la transaction.
Avant de se lancer, il est donc conseillé de demander ce certificat, gratuit et disponible en ligne en quelques minutes. S’il indique une inscription de gage, il faudra rembourser le crédit puis obtenir de l’organisme prêteur la levée du gage, appelée mainlevée. Cette démarche prend parfois quelques jours, ce qui peut retarder la vente si elle n’est pas anticipée.
Chez Simplicicar, un véhicule gagé ne peut pas être repris en l’état. La levée du gage doit avoir été obtenue avant la transaction. À l’inverse, un crédit en cours sans gage inscrit n’est pas un obstacle : l’agence peut prendre en charge le remboursement de l’organisme de financement au moment de la vente.

Solder le crédit au moment de la transaction
Lorsqu’aucun gage n’est inscrit, la solution la plus simple consiste à utiliser le prix de vente pour rembourser le capital restant dû. Le vendeur demande à son organisme prêteur un décompte de remboursement anticipé, qui indique précisément la somme à régler à une date donnée, indemnités éventuelles comprises.
Avec une reprise de votre véhicule chez Simplicicar, l’agence peut se charger de solder directement l’organisme de financement. Le montant dû est réglé au prêteur, et le solde éventuel est versé au vendeur par virement. Celui-ci n’a pas à avancer la somme ni à gérer lui-même les échanges avec sa banque, ce qui simplifie considérablement l’opération.
Si le prix de vente est inférieur au capital restant dû, la différence reste à la charge du vendeur. C’est pourquoi il est essentiel de connaître la valeur réelle de sa voiture avant de prendre une décision, pour savoir si la vente permettra de solder entièrement le crédit ou s’il faudra compléter.

LOA et LLD, des règles à part
En location avec option d’achat (LOA) ou en location longue durée (LLD), le conducteur n’est pas propriétaire du véhicule : c’est l’organisme de financement qui l’est. Il n’est donc pas possible de vendre la voiture comme on vendrait un véhicule acheté à crédit. En LOA, une solution consiste à lever l’option d’achat par anticipation, si le contrat le permet, pour devenir propriétaire puis vendre.
En LLD, il n’existe pas d’option d’achat. Pour se séparer du véhicule avant la fin du contrat, il faut en principe demander une résiliation anticipée, souvent assortie d’indemnités. Dans ces deux situations, le plus sûr est de contacter son organisme de financement pour connaître les conditions exactes, puis d’en parler avec l’agence.

Connaître la valeur de sa voiture avant de décider
Tout projet de vente avec un crédit en cours repose sur une question simple : le prix obtenu couvrira-t-il le capital restant dû ? Pour y répondre, il faut comparer le décompte de remboursement anticipé avec la valeur réelle du véhicule sur le marché, et non avec une cote approximative trouvée en ligne.
Une estimation gratuite en concession permet d’obtenir ce prix, établi à partir de l’état du véhicule et de la demande locale. Le vendeur peut alors décider en connaissance de cause, et choisir entre une vente accompagnée pour vendre sa voiture au meilleur prix ou une reprise pour conclure rapidement.

Se faire accompagner pour vendre en toute sérénité
Entre la lecture du contrat, la vérification du gage, la demande de décompte et les formalités de vente, vendre une voiture encore financée demande de la méthode. Être accompagné par un professionnel permet d’éviter les erreurs et de gagner un temps précieux, surtout lorsque l’on souhaite enchaîner rapidement avec l’achat d’un autre véhicule.
Pour en parler avec un conseiller, retrouvez l’agence la plus proche parmi les concessions Simplicicar, ou découvrez en détail comment le réseau peut vendre votre véhicule à votre place, de l’estimation jusqu’au paiement.

FAQ
Peut-on vendre sa voiture avant d’avoir fini de rembourser son crédit ?
Oui, dans la plupart des cas. Il faut vérifier le type de crédit, l’existence d’un gage et prévoir le remboursement du capital restant dû.
Que se passe-t-il si un gage est inscrit sur la voiture ?
Le gage doit être levé avant la vente. Il faut rembourser le crédit puis obtenir la mainlevée auprès de l’organisme prêteur.
Simplicicar peut-il rembourser mon crédit lors de la vente ?
Oui, en l’absence de gage. L’agence peut solder l’organisme de financement lors de la reprise et verser le solde au vendeur.
Le remboursement anticipé entraîne-t-il des frais ?
Il peut y avoir des indemnités, plafonnées par la loi. Elles sont limitées à 1 % ou 0,5 % du capital remboursé, et nulles sous 10 000 euros sur douze mois.
Peut-on vendre une voiture en LOA ou en LLD ?
Pas directement, car on n’en est pas propriétaire. En LOA, il faut lever l’option d’achat ; en LLD, demander une résiliation anticipée.

Vous aimerez aussi ces articles
Acheter sa voiture d’occasion en cryptomonnaie, c’est possible chez Simplicicar
Le paiement d’une voiture d’occasion évolue. Après le virement, le chèque de banque et le financemen…
Simplicicar ouvre une concession à Chalon-sur-Saône
Le réseau Simplicicar poursuit son développement en Bourgogne avec l'ouverture d'une concession à Ch…
Simplici S1 : la voiture sans permis de Simplicicar à l'essai dans Turbo sur M6
La Simplici S1 passe à la télévision. Ce dimanche 4 octobre, la voiture sans permis électrique conçu…
NOUVEAUX VÉHICULES D'OCCASION
CHEZ SIMPLICICAR
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]
[agence]
[energy]
[transmission]
[kilometrage]
[year]